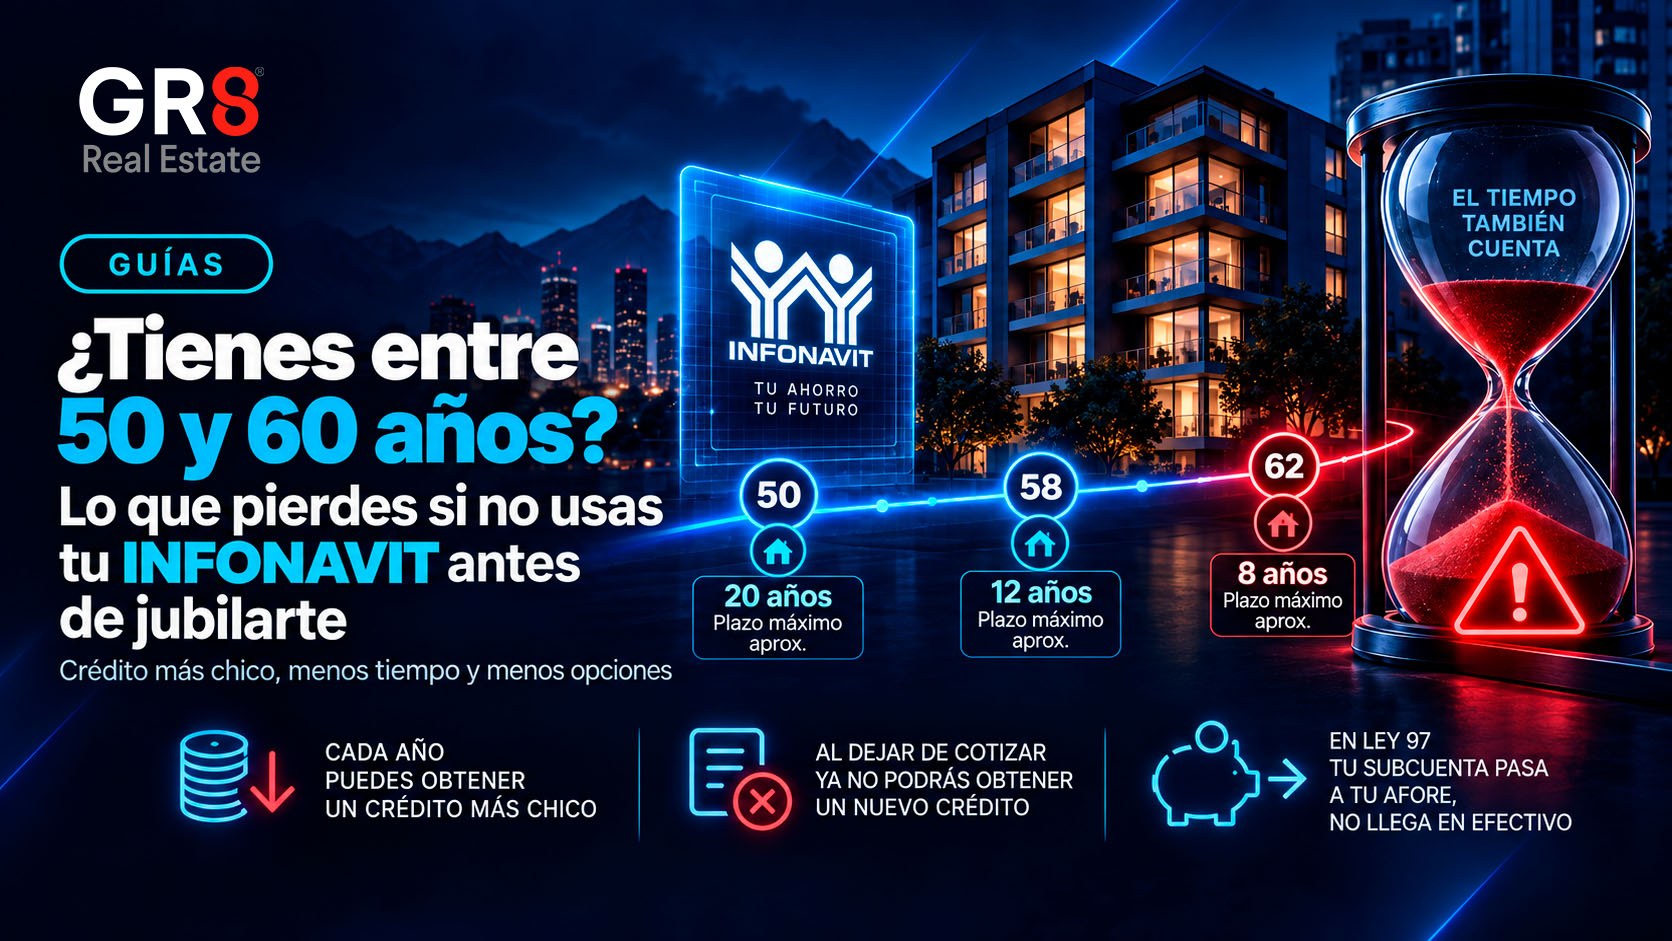
Si tienes entre 50 y 60 años y nunca usaste tu crédito INFONAVIT, probablemente piensas que ese dinero está ahí esperándote y que no hay prisa. Una parte de eso es cierta y otra no. Tu ahorro no desaparece, pero lo que puedes hacer con él sí se va reduciendo cada año que pasa.
Primero, lo que no pierdes
El dinero de tu subcuenta de vivienda es tuyo y no caduca. El INFONAVIT lo considera imprescriptible: tú o tus beneficiarios pueden reclamarlo en cualquier momento, con sus rendimientos. Si llegas a los 70 años sin reclamarlo, el Instituto debe avisarte y el saldo puede pasar al Fondo de Pensiones para el Bienestar, pero aun así sigues teniendo derecho a pedirlo.
Entonces, ¿dónde está la pérdida? En tres lugares que casi nadie te explica.
1. Cada año que pasa, el crédito es más chico
El INFONAVIT tiene una regla sencilla: tu edad más los años del crédito no pueden sumar más de 70 si eres hombre, ni más de 75 si eres mujer. El plazo máximo es de 30 años, pero a partir de los 40 empieza a recortarse, y después de los 50 se nota mucho.
Menos años para pagar significa mensualidades más altas o un crédito más bajo. Con el mismo sueldo, alguien de 50 puede acceder a bastante más dinero que alguien de 60, simplemente porque tiene más tiempo para pagarlo.
2. Si dejas de cotizar, ya no hay crédito
Para pedir un crédito INFONAVIT necesitas tener una relación laboral vigente y juntar el puntaje mínimo (para 2026 son 100 puntos). El día que te jubilas o dejas de tener un empleo formal, pierdes la posibilidad de usar el crédito. El ahorro sigue ahí, pero ya no puedes apalancarlo con un préstamo para comprar algo más grande.
Esa es la diferencia que más pesa: con crédito, tu subcuenta puede ser el enganche de un inmueble que vale varias veces lo que tienes ahorrado. Sin crédito, solo te devuelven lo que juntaste.
3. Si eres Ley 97, no te lo entregan de golpe
Cómo recibes tu ahorro al jubilarte depende de tu régimen:
Ley 73 (empezaste a cotizar antes del 1 de julio de 1997): puedes pedir la devolución de tu subcuenta en una sola exhibición, en línea o en un Centro de Servicio del INFONAVIT.
Ley 97 (empezaste a cotizar después de esa fecha): el saldo de la subcuenta de vivienda se transfiere a tu Afore y se suma al monto con el que se calcula tu pensión. No lo recibes como una bolsa de dinero que puedas invertir.
Si empezaste antes de 1997 y seguiste trabajando después, al pensionarte eliges régimen, y esa decisión no tiene marcha atrás. Vale la pena asesorarte antes de hacer el trámite.
Y el rendimiento apenas le gana a la inflación
Mientras no lo uses, tu ahorro sí genera intereses, pero para 2026 el rendimiento esperado ronda el 4%, más o menos lo mismo que la inflación. En la práctica, el dinero conserva su valor, pero no crece.
No pierdes tu ahorro. Lo que pierdes con el tiempo es la capacidad de convertirlo en un patrimonio más grande.
Qué puedes hacer si estás en esa edad
Si todavía cotizas, lo primero es saber cuánto tienes en tu subcuenta y cuánto te presta hoy el INFONAVIT. Si el monto no alcanza, existen opciones para sumar: juntar tu crédito con el de tu pareja o un familiar (Unamos Créditos o un coacreditado) o complementarlo con un crédito bancario.
Con eso claro, una opción que estamos viendo funcionar para gente cerca del retiro es un departamento de entrega inmediata que se renta desde el inicio, como Jardines de Mayakoba en Playa del Carmen. La subcuenta entra como enganche y la renta ayuda a pagar la hipoteca, así que cuando dejes de trabajar tendrás un inmueble que genera ingresos en lugar de solo un saldo en tu Afore.
Cada caso es distinto, sobre todo por el régimen de pensión. En la asesoría gratuita revisamos contigo tu subcuenta, tu plazo máximo y si te conviene usar el crédito ahora o no.
La información sobre reglas del INFONAVIT es general y puede cambiar. Confirma tu caso en Mi Cuenta Infonavit o con un asesor antes de tomar una decisión. Los trámites ante el INFONAVIT son gratuitos.