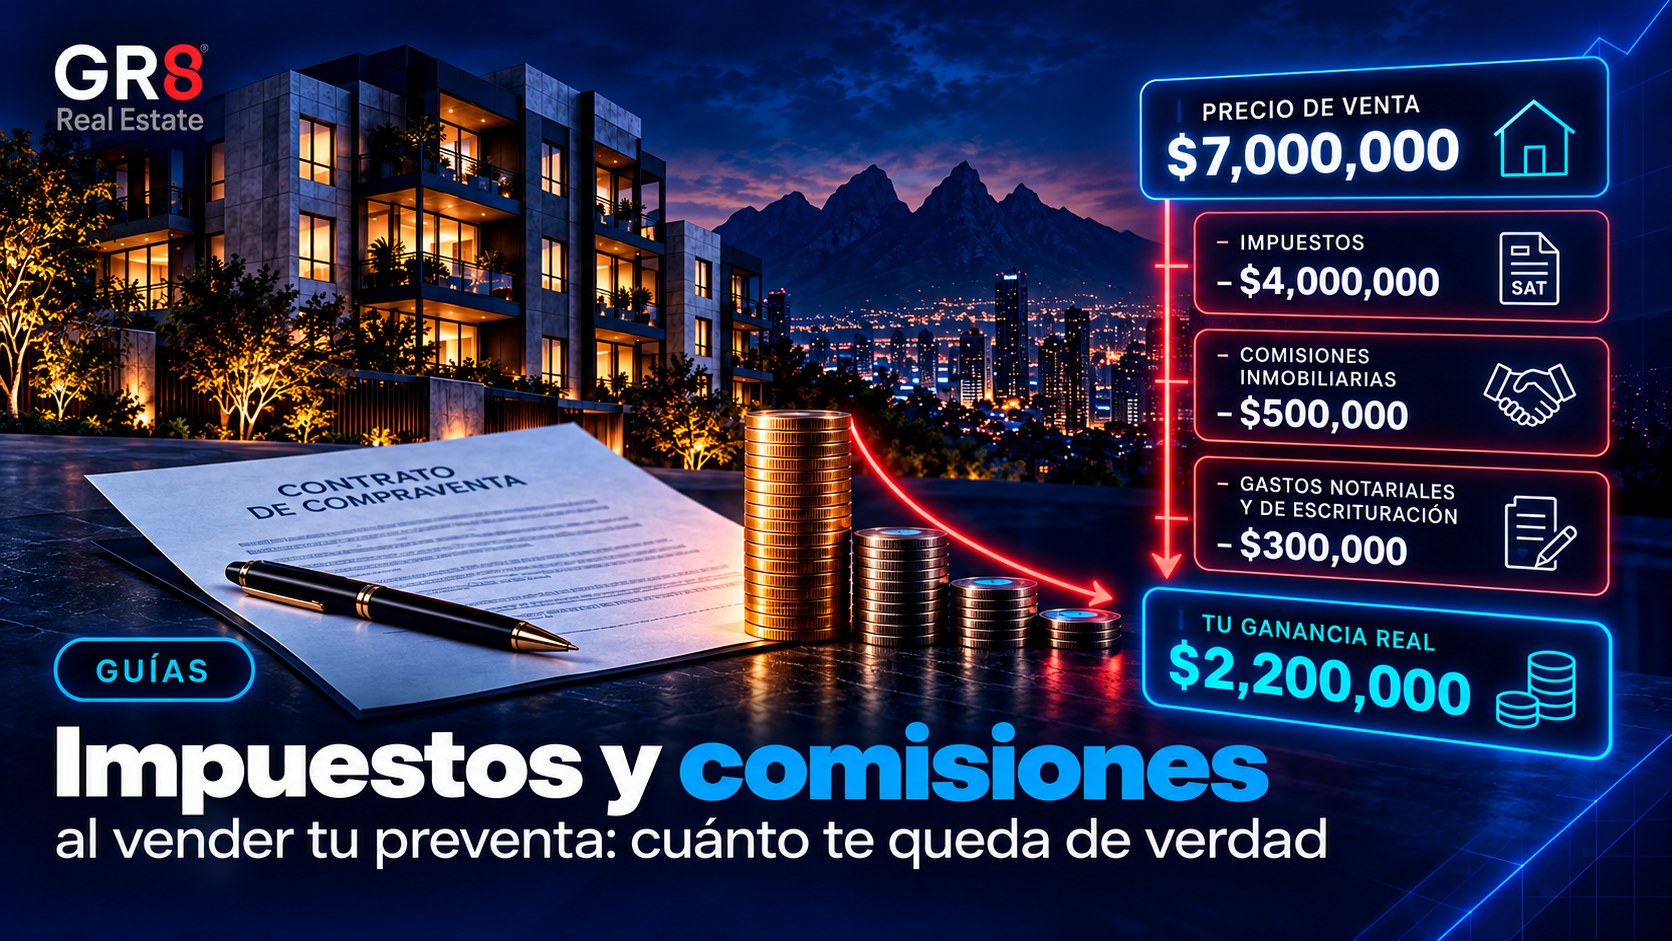
Es fácil hablar solo de la ganancia bruta al vender una propiedad: el precio de venta menos lo que invertiste. Pero entre esos dos números hay conceptos que reducen lo que realmente te queda, y pocas veces se explican con claridad. Vamos a ser transparentes con esto, usando nuestro propio caso práctico como referencia, sin inventar tasas ni porcentajes que no podemos sostener.
Los conceptos que restan antes de la utilidad final
Al vender una propiedad, típicamente se descuentan tres tipos de gastos antes de llegar a tu ganancia neta:
ISR sobre la ganancia (ISR): el impuesto sobre la utilidad obtenida en la venta, calculado según tu situación fiscal: si eres persona física o moral, si es tu única propiedad, cuánto tiempo la tuviste, entre otros factores. Este cálculo varía caso por caso, por lo que no vamos a poner aquí una tasa fija: lo correcto es revisarlo con un contador antes de vender, porque depende de tu situación particular.
Comisiones de venta: si vendes a través de un intermediario o inmobiliaria, hay una comisión sobre el precio de venta.
Gastos notariales y de escrituración: trámites legales necesarios para formalizar la venta.
Cómo se ve esto en un caso real
En nuestro ejemplo de un departamento de $5,000,000 que se vende en $7,000,000 al año 4: primero se liquida el saldo del crédito hipotecario que se tomó para completar la compra (-$4,000,000), quedando $3,000,000. De ahí, los impuestos y comisiones de la operación representan -$500,000 adicionales, dejando $2,500,000 en efectivo. De esos $2,500,000, $1,250,000 son la devolución de tu capital originalmente invertido (enganche + mensualidades de los 3 años de obra) y los otros $1,250,000 son la utilidad neta real.
Ese -$500,000 de impuestos y comisiones es justo el tipo de número que no aparece cuando alguien solo te dice "vendes en $7 millones y te quedas con $2,500,000 libres" sin explicar que de ahí una mitad es tu propio capital de regreso y no ganancia nueva. La utilidad neta real de esta operación es de $1,250,000. Sobre una inversión inicial de $1,250,000, eso equivale al 25% anual mencionado en nuestro caso práctico.
Por qué preferimos ser honestos con esta cifra
Podríamos hablar solo de la ganancia bruta para que la cifra suene más grande. Preferimos mostrarte la neta, porque es la que realmente importa a la hora de decidir. Si vas a comparar la preventa contra otro tipo de inversión, compara utilidades netas contra utilidades netas, no una cifra bruta contra otra que ya tiene sus descuentos incluidos.
Recomendación práctica: antes de vender cualquier propiedad, consulta con un contador tu situación fiscal específica. Este artículo explica los conceptos que existen, no sustituye una asesoría fiscal personalizada.