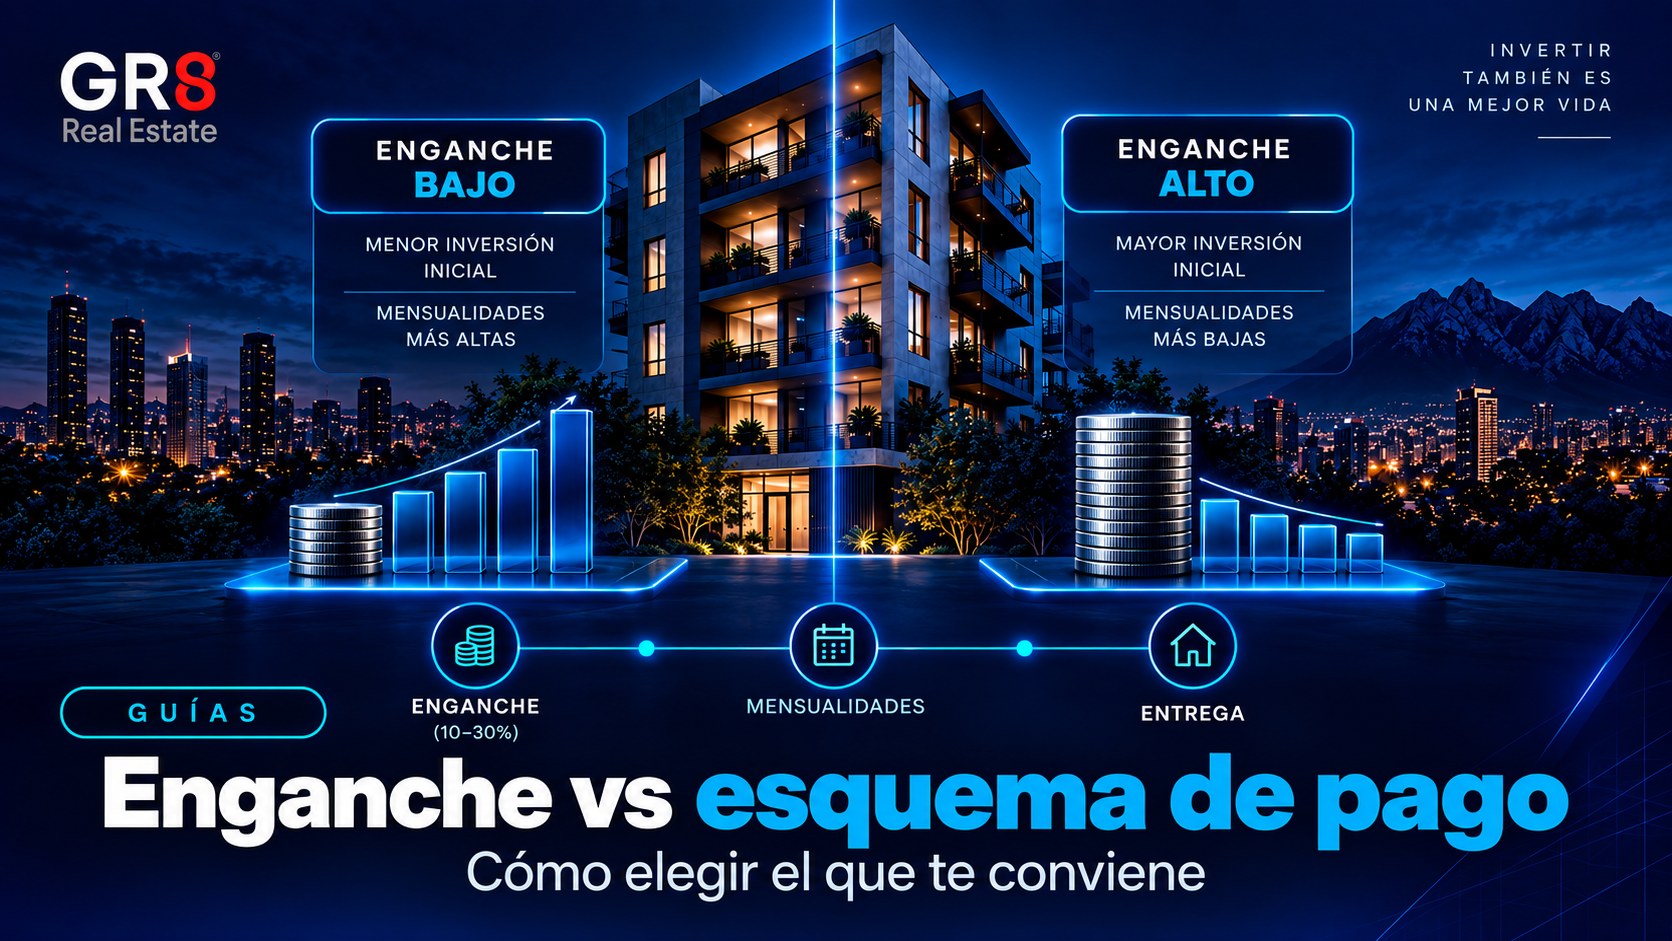
Dos compradores pueden estar viendo el mismo departamento y terminar pagando esquemas completamente distintos. No porque negociaron mejor, sino porque eligieron una estructura de pago distinta. Antes de firmar, vale la pena entender qué estás realmente comparando.
Las piezas del esquema
En la mayoría de las preventas hay tres momentos de pago: el enganche (lo que apartas al firmar, típicamente entre el 10% y el 30% del valor total), las mensualidades durante la construcción (que cubren el resto hasta antes de la entrega), y la liquidación o remate final contra entrega, que puede pagarse de contado, con crédito hipotecario, o con un esquema del propio desarrollador.
Cómo pensarlo según tu situación
Si tu prioridad es apartar con el menor desembolso inicial posible, un enganche bajo con mensualidades más altas puede convenirte, siempre que tu flujo mensual real lo soporte durante todo el periodo de obra, que puede ser de uno a tres años. Si en cambio tienes liquidez ahora pero prefieres no comprometer un pago mensual fijo por mucho tiempo, un enganche mayor con mensualidades bajas o nulas y liquidación al final puede ajustarse mejor.
Lo que casi nunca conviene es elegir el esquema solo por el número más bajo en la primera línea del contrato, sin proyectar el total y sin confirmar qué pasa si te atrasas en un pago. Las penalizaciones por atraso varían mucho entre desarrolladores.
Preguntas que sí debes hacerle a tu asesor
¿El precio cambia si eliges pagar de contado en vez de a mensualidades? ¿Hay descuento por prepago? ¿Qué documentación pide el desarrollador si al final decides liquidar con crédito hipotecario en vez de en efectivo? Estas respuestas cambian el esquema que realmente te conviene, más allá del precio de lista.
Un asesor GR8 revisa contigo los distintos esquemas disponibles en cada proyecto y te ayuda a proyectar el total real, no solo el enganche, antes de que apartes.